

ATFX恒指追踪:周三晚鲍威尔在国会作证 港股随外围观望
 分享到:


ATFX恒指:周二美国假期后股市常规交易,道琼斯工业平均指数上涨641点升2.15%,重上30000点水平。跟随道琼斯工业平均指数上升的标准普尔500指数上涨2.45%至3,764.8,纳斯达克综合指数上涨2.51%至11,069.3。当中能源公司在油价上涨后领涨,于纳斯达克挂牌的响尾蛇能源公司(股票代码:FANG)上涨 8.2%,纽约证券交易所挂牌的埃克森美孚公司(股票代码:XOM)上涨 6.2%。 其中重量级科技公司也见大涨, 纳斯达克挂牌的Alphabet Inc(股票代码:GOOGL)上涨 4.1%,微软公司( 股票代码:MSFT)上涨 2.5%,苹果公司 (股票代码:AAPL)上涨 3.3%。但在周三晚美联储主席鲍威尔将在国会作证会议开始前,亚洲交易时段的美股三大指数期货分别调, 周三午前道琼斯工业平均指数期货跌0.79%, 普尔500指数期货跌0.9%, 纳斯达克综合指数期货跌也跟随相若跌幅, 亚洲区股市普遍跟随下跌。中国国企指数及香港恒生指数分别下跌, 后者跌幅若1.25%。
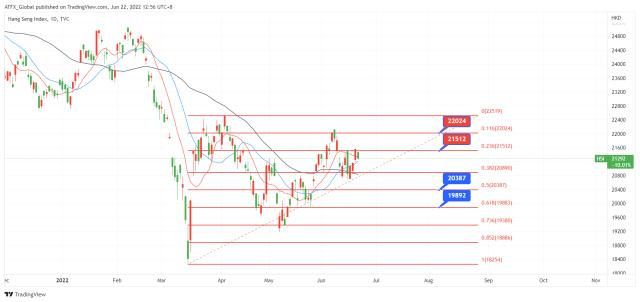
美联储主席鲍威尔将在国会作证会议开始前, 投资者态度审慎并减少持仓等待下半年的货币政策展望。投资者正在评估美联储会否试图通过加息来遏制炽热的通胀, 下半年的货币政策是否加剧收紧。当前预期下月美联储将加息75个基点的基率已达99.9%, 并有部份分析员估计加息100个基点。若鲍威尔在国会听证会上发表如此剧烈的加息力度言论, 可把世界经济推入衰退的担忧程度加深, 全球股市难免受挫。幸好, 香港港股可望借助中国正在加速经济复苏及倾向宽松货币政策, 还有期待一些针对性经济政策或有助降低外围经济风险和冲击。只是美国及全球正在收紧货币政策力度, 资金缺乏流入亚洲股市的理由, 估计中港两地股市难以大幅度上涨, 料在22000水平先遇阻。除非往后国内有更有力的刺激经济方案改善投资者气氛才有望突破这阻力范围。
周三投资者观望气氛抑制港股动力, 难以观察恒指实际表现, 预料在美联储主席鲍威尔就下半年货币政策解说后, 看看美股表现再作评估港股走势。
恒生指数日图:
▲ATFX供图
关键词阅读:ATFX



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


