

【洞悉·汇市】美指强势测110 破局不看美联储看日央行
 分享到:


上周美国CPI强于预期,一度拉动美元指数止跌企稳,重新拉升测试110关口,随后围绕该档拉锯,当周收涨0.61%。HYCM兴业投资分析师认为,美联储仍将可能鹰派为美元指数提供支持,但美联储加息75个基点已经基本被市场消化,如果没有更多有利消息推动,美元指数在关键阻力将存在破败的风险。
数据显示,美国8月通胀年率从8.5%下滑至8.3%,但却高于预期8.1%;同时核心通胀年率上涨6.3%,高于市场预期6.1%和前值5.9%。美国通胀仍在高位运行,且仍没有迹象表明已经到达拐点,这将使得美联储将有望继续激进加息。数据后,市场预计美联储9月加息75个基点的可能性一度降至66%,当前稳定在80%附近,而预计美联储加息100个基点的可能性上升至34%,当前为20%。
当前美联储联邦基金目标利率区间为2.25-2.5%,今年还有3次议息会议。美联储官员此前暗示年底利率将达到4%,且将维持到明年底,美联储到2024年才可能开始降息。不过,市场预期更为激进,认为美联储将在9月和11月各加息75个基点,并在12月加息50个基点,年底利率将达到4.25-4.5%。
HYCM兴业投资分析师认为,本周利率会议上,市场不仅要关注美联储此次加息的幅度,还要从利率点阵图中寻求美联储加息的终点,而后者对市场的影响或更为深远,因这将关系到未来两次会议加息的幅度。鉴于今年加息以来美联储苦心经营的鹰派,此次会议美联储仍不大可能掉头,很大概率将继续鹰派加息,但鹰的程度,包括本次加息幅度、利率点阵图以及美联储主席鲍威尔讲话,仍值得期待。
如果美联储的鹰不足以让市场满意,那么,美元指数将有望再次在110一线折戟,继续高位震荡。与此对应的是,美元指数的最大的成分货币欧元将有望继续守稳平价关口。反之,如果美联储超预期鹰派,美元将有望站稳110一线,打开进一步上行空间。
不过,需要注意的是,美联储会议很可能对当前美元指数走势锦上添花,但日央行可能成为美元指数走势的一个暗雷。此前日央行对日元大幅贬值连番进行了口头干预,甚至在美元兑日元144.9附近进行了汇率审查,当前美元/日元在143一线窄幅波动。然而,如果日本汇率干预失败,日央行放弃收益率曲线控制政策YCC的可能性将大幅增加。在该政策下,日央行无限制债券购买操作以控制收益率上限。一旦日央行放弃YCC,将导致日本投资者回流,从而导致美债市场面临日本的大幅抛售,而美日债券收益率差缩小,将推升日元,而不利于美元。
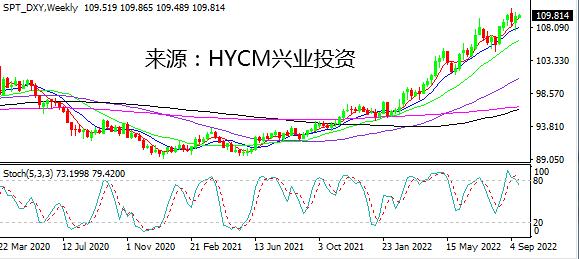
技术上,美元指数周图短期均线多头排列,去年5月以来的上行势头维持完好,短线继续测试关键阻力水平110。该档为短线强弱分水岭,若有效上破,将指向111.80甚至刷新高点。若不能守住该档,预计仍将维持在高位震荡,下方支持关注108。日图在107.70一线企稳V型反弹,在110一线徘徊,短线面临方向抉择。综述,本周走向关注110一线表现,周初可能存在一番拉锯,下半段或进行方向选择。
关键词阅读:美元指数



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


