




美联储暂停,日本央行大概率按兵不动,资金为何仍难松口气? 12月加息悬念牵动股债汇
 分享到:


智通财经获悉,经济学家们普遍预计日本央行将在周五维持基准利率不变,同时表示基础通胀终于达到并且长期高于其2%的锚定目标。这一里程碑将强化进一步加息的理由。
在彭博最近的一项面向全球经济学家们的调查报告中,所有受访长期观察日本央行政策路径的经济学家均预计,在本周为期两天的会议结束时,央行将维持政策利率不变。日本央行上个月已将利率上调至1.25%。
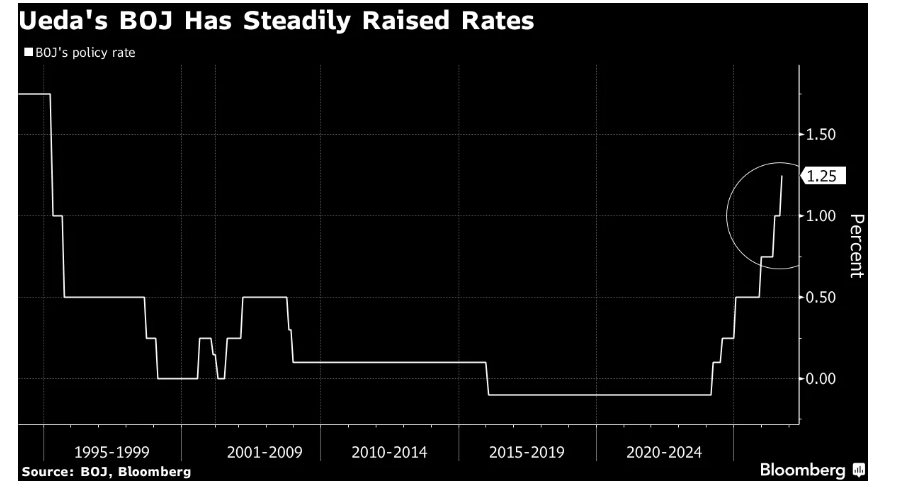
如上述图表所显示的那样,植田和男领导的日本央行仍在稳步推进加息进程。
周五的一个关键焦点,是日本央行是否会表示,基础通胀已大体达到2%的目标。这将是自2013年设定该目标以来的首次,而这一结果看起来很有可能发生。这将强化进一步加息的理由,因为日本的借贷成本仍然相对较低,具有刺激作用。
法国巴黎银行日本首席经济学家河野龙太郎表示:“日本央行很可能判断,基础通胀现在已经达到2%左右。日本央行可能认为,有必要在合理可行的情况下尽快将利率提高至中性水平,但通胀上行风险尚不足以迫使其连续两次会议加息。”
日本央行召开会议之前,美联储隔夜维持政策设置不变。这一决定打压美元,推动日元在东京周四上午升至每美元约157.84日元。
尽管日本央行对于基础通胀究竟处于什么水平一直相对模糊,但多项指标多年来一直显示,通胀正在日本扎根。今年3月,日本央行开始公布一组新的价格指标,在剔除主要属于暂时性因素的影响后,捕捉核心通胀变化。
上调基础通胀评估,将为12月会议再次加息奠定基础。超过80%的受访经济学家预计,届时央行将采取行动。日本央行9月调整基准利率,是三个月内第二次加息,标志着36年来最快的加息步伐。
知情人士本月早些时候告诉彭博,鉴于当前价格趋势,以及央行认为迄今加息对经济影响有限,日本央行可能继续以大致相同的节奏加息。
植田和男越来越多地表示,基础通胀“非常接近”2%,似乎在为周五季度展望报告中的措辞调整向投资者作准备。本月早些时候,他表示,日本央行不会允许基础通胀在当前水平上进一步大幅上升。
承认基础通胀已经达到目标,将使市场更加关注:利率还需要提高多少,政策才不再具有刺激性。日本央行估计,中性利率介于1.1%至2.5%之间,同时强调难以精确确定。摩根大通证券和法国巴黎银行等机构预计,本轮周期的终端利率将达到2.5%。
剔除生鲜食品的通胀指标,一直是日本央行关注的重要指标。截至今年3月,该指标已连续四个财年超过央行目标;如果央行最新预测准确,则将连续六个财年高于目标。一些经济学家认为,日本央行在承认这一转变时过于谨慎,面临在应对通胀方面落后于形势的风险。
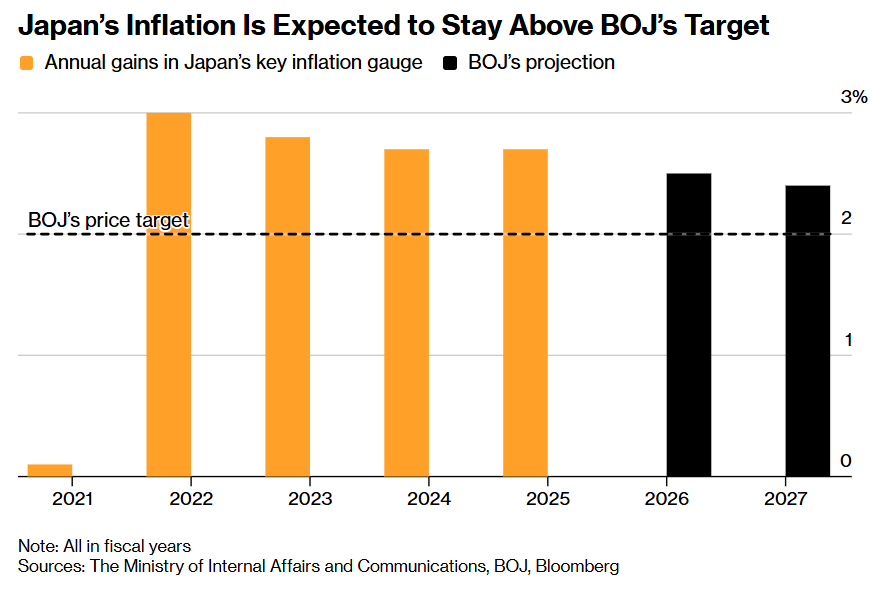
上述图表显示,日本通胀预计将持续高于日本央行锚定的2%目标点位。注:均按财年计算。
日本央行前经济学家、现任Sompo Institute Plus执行经济学家龟田制作表示:“五六年时间,基本上足以让一个小学一年级学生升入初中。如果有人声称,持续整个这段时期的通胀还算不上一种趋势,很难想象人们会接受这种说法。”
近期经济数据以及明年工资谈判前的早期信号表明,通胀压力仍然稳固。上个月,日本央行一项基础通胀指标跃升至3.2%,创三年来最高水平。在工资连续三年实现历史性高增长之后,日本最大的工会联合组织计划在下一轮谈判中争取更大幅度加薪,预计相关谈判将在3月达成协议。
彭博经济研究经济学家木村太郎表示:“在明年年度工资谈判之前,劳资双方领导人释放的早期信号表明,日本工资增长可能在2027年加速。这可能进一步推高通胀,并增加日本央行将基准利率提高至市场目前定价的约2%终端水平以上的风险。”
日本央行九名政策委员会成员对通胀前景的分歧,已经体现在上个月7票对2票的表决结果中。这一结果使日元即使在加息后仍然走弱。投资者将关注周五的投票,以寻找进一步加息势头的迹象。
物价目标达到这一里程碑,将标志着一场始于2013年的政策行动终于取得成果。当时,日本央行启动大规模货币宽松,目标是在大约两年内实现2%通胀。然而,日本实际上经历了近十年时间,并在俄罗斯入侵乌克兰后全球通胀冲击的推动下,才重新迎来持续的物价上涨。
2024年3月,随着日本央行越来越有信心认为基础通胀目标正趋于实现,该行结束了全球最后一个负利率政策及其收益率曲线控制计划。植田和男迄今已加息六次,是至少半个世纪以来单任日本央行行长加息次数最多的一位。
在最近的一期播客中,曾在日本央行工作近四十年的前副行长中曾宏,强调了这一期待已久的经济转变。此前,日本在20世纪90年代资产泡沫破裂后,经历了“失去的三十年”,大约200家金融机构倒闭。
“日本回来了,”中曾宏表示,“通缩终于成为过去,经济正在转向通胀体制。”
然而,达到目标并不意味着通胀取得了毫无保留的成功。物价上涨伴随着创纪录的企业利润、名义国内生产总值和税收收入,但也加剧了生活成本担忧,尤其是在日本迅速老龄化的人口中。近30%的日本人年龄在65岁或以上,约40%的老年家庭完全依靠养老金获得收入。
中曾宏曾表示,央行实现物价目标时,他会开一瓶香槟庆祝。他强调,日本央行实现目标后,政府仍有必要制定强有力的增长战略。
中曾宏说:“这种必要性丝毫没有减弱。”
日本央行“鹰派暂停”将至:2%通胀里程碑,继续为后续加息路径铺路
日本央行本次会议最重要的潜在变化,是在维持1.25%政策利率的同时,首次明确承认基础通胀已大体达到2%目标,从而强化继续退出宽松的政策依据。
这里的基础通胀(Underlying Inflation),是央行对剔除暂时性因素后、持续性价格趋势的判断,并不等同于某一个月的消费者物价指数。日本剔除生鲜食品的通胀指标已多年超过2%,但央行一直在等待工资、服务价格与企业定价行为提供更充分的持续性证据。彭博调查中,所有受访观察人士均预计本周暂停,超过80%的受访经济学家预计12月加息;工资谈判的早期信号则意味着,2027年工资增长仍可能增强通胀黏性。因此,暂停与上调通胀评估可以同时发生:前者体现加息节奏,后者决定紧缩方向。
这一变化也将市场焦点从“本周是否加息”,推向终端利率究竟停在何处。日本央行估计中性利率区间为1.1%—2.5%,摩根大通证券与法国巴黎银行等机构预计本轮终端利率可达2.5%,高于市场目前定价的约2%。对日元和日本国债而言,真正具有重估力量的是最终利率水平与到达速度:若央行确认基础通胀达标,并保留较快加息节奏,短端收益率及日元将获得政策支持;若同时出现支持加息的委员数量增加,其信号会比一次已经被充分预期的暂停更强。
长期通胀回归也并非只有利好推进因素——物价上涨提高企业名义收入与税收,同时长期压缩依赖养老金家庭的购买力,因此,货币政策正常化仍需要生产率和实际收入增长提供支撑。
美联储10月28日以10票赞成、2票反对,维持联邦基金利率目标区间在3.75%—4%;库克与哈马克均主张立即加息25个基点。美联储最新货币政策声明将经济活动描述为以“强劲步伐”扩张,强调生产率增长、资本投资与国内支出韧性,同时确认通胀仍然偏高。
沃什在记者会上言论的关键点在于:9月加息后,部分企业与家庭的金融及信贷条件已经收紧,但他仍不愿将整体条件定义为“紧缩”。这意味着,近期融资成本上升已经发挥传导作用,却不足以自动证明政策无需进一步调整。他同时强调,需要阻止能源等相对价格上涨扩散至整个经济,并保持通胀预期稳定。
沃什没有把强劲增长直接等同于经济过热。他认为,生产率改善可能允许经济以更快速度增长,而不必通过压低活动和增加失业来实现物价稳定;但他也指出,已观察到的生产率改善很大程度上早于当前AI热潮,不能将其全部归因于AI。对于12月,他继续强调新增信息的重要性,并明确表示政治和选举没有参与本次决策。市场因此呈现不同期限的重新定价:部分远期加息押注减弱,但12月加息仍被高度定价,路透社市场收盘报道援引CME数据称,25个基点加息概率约为85%。
暂停不等于紧缩结束!美联储保留加息选项,日本央行大概率跟进
沃什宣布,2027年美联储FOMC八次货币政策会议中将有一次专门讨论广泛货币政策战略,预计不与传统FOMC货币政策会议那样进行利率投票或发布政策声明;2028年预计安排两次战略会议、六次政策设定会议。此外,沃什领导下的美联储资产负债表工作组的建议预计于明年第一季度初提交讨论,目前并非沃什宣布立即采取新的美联储缩表行动。
对全球金融市场投资组合策略前景而言,美日两大央行系统均暂停也不代表融资环境同步转松:具备避险属性的日元汇率取决于两国预期利差及资金流动态,日本国债收益率上升则可能提高本土资产的相对吸引力。此外,市场焦点也将立即从“本周是否加息”,推向终端利率究竟停在何处——日本央行估计中性利率区间为1.1%—2.5%,摩根大通证券与法国巴黎银行等机构预计本轮终端利率可达2.5%,高于市场目前定价的约2%。
对AI算力交易而言,政策通过无风险利率、企业信用利差和汇率影响资金成本,能源价格又通过电力、运输与设备制造影响项目成本;大模型训练、持续推理及智能体任务扩张能够增加算力需求,但最终支持估值的,是这些需求转化为收入、利润和可用于再投资的现金。当前更清晰的投资主线,是在利率仍高的环境中,识别能够凭借AI商业化强劲增长、技术效率和资产负债表实力持续扩张的企业。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


